

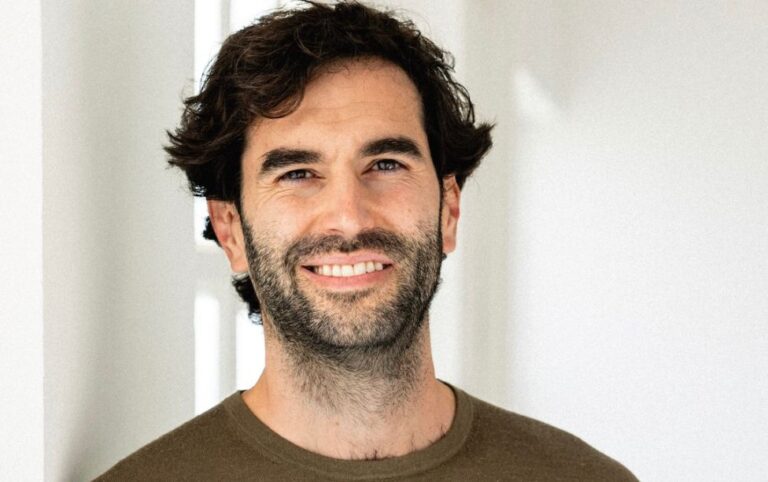
“Me propongo que la gente tome las riendas de sus finanzas”, asegura Joan Tubau, economista, profesor asociado en la Universitat Pompeu Fabra y creador del pódcast y newsletter Kapital. Meses atrás, Tubau publicó el libro Fuck you money: De la libertad financiera a la libertad personal, cuyo prólogo dice: “Muéstrame tus ahorros y te diré si quieres ser libre. La cuenta corriente me dice todo lo que necesito saber de ti”.
Empezaste a estudiar economía inspirado en Xavier Sala i Martín. ¿Qué te llamó la atención en su momento?
Tenía 16 o 17 años cuando lo vi en programas de TV3, como La Columna, junto a Julia Otero. Me gustaba cómo explicaba qué era la economía. Recuerdo que me impresionó mucho y me dije: “Quiero saber más sobre esto”. Poco después, tuve la oportunidad de escucharlo en programas de RAC1, conducidos por Jordi Basté y Toni Clapés. Sala i Martín conseguía que todo el mundo pudiera entender cualquier cuestión económica. Con el paso de los años, estudié Economía y así pude descubrir numerosas escuelas de pensamiento económico.
La economía nos ayuda a estudiar la mejor manera de asignar los recursos escasos. Aun así, no existen fórmulas mágicas que le sirvan a todo el mundo…
Existen muchas maneras de afrontar esa cuestión compleja acerca de los recursos escasos. Por eso existen tantas discrepancias económicas. Para nosotros, la economía no es una ciencia exacta. Estudiamos algo tan complejo como la sociedad, por lo que no existen respuestas claras. Seguramente, las fórmulas que se apliquen en un país no se podrán exportar a otro. Vivimos en sociedades con culturas distintas, donde proliferan muchos factores que impiden obtener conclusiones sólidas al final del día. Desconfío de los economistas que intentan hallar la respuesta exacta mediante las matemáticas y la macroeconomía.
¿A qué se debe esta desconfianza?
En medio de una crisis, estos expertos no se dan cuenta de que cualquier cambio puede generar, inevitablemente, otro desajuste. La “máquina” de la economía es muy compleja y los problemas no se resuelven tocando una palanca. Deberíamos ser más humildes a la hora de intentar reparar dicha máquina que, obviamente, no funciona como el motor de un coche.
Gracias a ese ahorro, tengo la libertad de romper con aquello que no me gusta en mi vida. Es una utilidad inversa del dinero que no conoce mucha gente.
A mí siempre me han gustado mucho los economistas austríacos, desde Friedrich Hayek hasta Ludwig von Mises. Ambos entienden que, al final, es bueno descentralizar la toma de decisiones económicas. Hayek y von Mises consideran que se debe dar más poder al mercado y dejar que la gente decida qué quiere producir y consumir. El Estado cree que arregla algunas cosas, pero a veces simplemente las empeora.
¿Cuál es la receta para hacer entretenida la economía? ¿Cómo se consigue crear contenido crítico que interese a economistas y ciudadanos de a pie?
Para empezar, la economía no es tan difícil como parece. No obstante, algunos expertos abordan conceptos como las inversiones, el dinero y las finanzas personales con tecnicismos que dificultan su comprensión. La economía es bastante sencilla cuando se explica de forma llana. Aun así, exige analizarla con rigor y generar el debate necesario.
Parece que la toma de decisiones tiene que ver únicamente con el dinero (qué compro en el supermercado, cuál es el precio de la gasolina, etcétera), pero en realidad no es así. A mí me gusta ver el tiempo como un recurso escaso. La economía también puede ayudar a tomar mejores decisiones sobre la asignación de nuestro tiempo. En este sentido, el gran economista estadounidense Gary Becker entendía que la economía iba más allá de elegir una profesión o hacer las compras diarias. Por ejemplo, también tiene que ver con la manera de distribuir nuestros recursos durante las 24 horas del día. Yo creo que la gente no debe tener miedo a la economía, las finanzas y el dinero. Es fundamental que sea consciente de su potencial a la hora de tomar decisiones.
Tu último proyecto es el blog y pódcast Kapital en Substack, donde ya cuentas con más de 22.000 suscriptores. Para quien no lo conozca, ¿qué tipo de contenidos abordas?
Con Kapital intento acercar un poco la economía mediante contenidos comprensibles y entretenidos. En su momento, me impactó mucho el libro Freakonomics, de Steven Levitt y Stephen Dubner, que desvelaba los incentivos ocultos tras las decisiones diarias. Es lo que hay detrás de todas las decisiones, al final del día. Otro libro que me gustó mucho fue El economista camuflado, de Tim Harford, donde cuenta por qué pagamos tres veces más por el café de Starbucks en lugar de ir a la cafetería de toda la vida. Son preguntas muy simples en torno a un modelo muy interesante, analizado a partir de la escasez y los incentivos de la oferta y la demanda. Yo quería empezar a escribir sobre toma de decisiones, incertidumbre y riesgo. Quería profundizar y entender mejor estos conceptos y, de paso, compartirlos y ayudar a los demás.
Meses atrás, publicaste el libro Fuck you money: De la libertad financiera a la libertad personal, donde profundizas sobre el papel del dinero en nuestra vida. ¿Cómo surgió la idea de escribir esta obra y qué mensaje quieres transmitir?
Escribí este libro porque entendí que había algo que solo yo podía contar. Creo que la gente entiende la utilidad positiva del dinero y cómo te puede ayudar a comprar una serie de cosas. No obstante, el dinero también puede ser beneficioso para quitar cosas desagradables de mi vida. Para que esto funcione, solo debo generar ahorro. Gracias a ese ahorro, tengo la libertad de romper con aquello que no me gusta en mi vida. Es una utilidad inversa del dinero que no conoce mucha gente. Esta visión ha sido una revelación para mí y me ha llevado a comprender mejor el papel del dinero, el ahorro y el crédito.
La gente que desconoce o no sigue esa visión acaba sufriendo a nivel financiero. Este es el concepto del Fuck you money: llegar a una posición en la que nadie te imponga nada en tu vida que no te guste. Se trata de disponer de la libertad financiera suficiente para controlar tu vida.
O controlamos el dinero o no seremos libres. ¿Por dónde empezamos?
Solo hay libertad si tenemos el control de nuestras finanzas. Los bancos controlan a los usuarios, pero sucede algo parecido con las empresas y los países. Si estos últimos están muy endeudados, el prestamista puede reclamar el pago en cualquier momento. La verdadera libertad pasa por el control de las finanzas, la ausencia casi total de deuda y un ahorro invertido. Nada de dejarlo en el banco, porque perderíamos poder adquisitivo con la inflación.
Un ahorro invertido de forma correcta aporta soberanía y libertad futura, como demuestra el caso noruego. El país dispone del fondo soberano de mayor tamaño del mundo, que se nutre de sus excedentes de petróleo y gas. Este fondo se creó para transformar un recurso no renovable como el petróleo en riqueza financiera permanente para las próximas generaciones. El dinero sobrante de la extracción de hidrocarburos y los impuestos del sector se invierte fuera de Noruega en acciones internacionales, bonos y bienes raíces para frenar la inflación interna.
Aquí nos estamos endeudando para pagar las pensiones presentes. Estamos hipotecando el futuro de las generaciones más jóvenes, lo que me parece una irresponsabilidad. De alguna manera, eres dependiente y esclavo de quien te financia.
Precisamente, nuestro país destaca por la baja productividad y por unos sueldos más bajos que la media de la Unión Europea. Visto este panorama, ¿cómo podemos ahorrar?
Sin duda, es el pez que se muerde la cola. El hecho de que los salarios sean tan bajos y las viviendas tan caras imposibilita el ahorro familiar. Al mismo tiempo, la falta de ahorro impide un aumento de la productividad. En realidad, para ser más productivos, lo primero que debemos hacer es levantar capital. Puedes pedir un crédito, pero el ahorro es la alternativa más sana a la hora de levantar capital. El día de mañana, puedes invertir en un negocio, cambiar de maquinaria o comprarte un ordenador para ser más productivo.
Hoy en día, ahorrar es muy difícil. Mucha gente joven pierde la esperanza de comprar una casa, por lo que se entrega al consumo presente casi al 100 %. Esta dinámica consumista atrapa a prácticamente toda la sociedad. Cuando no puedes ahorrar, tampoco persigues oportunidades interesantes. O estás obligado a trabajar para devolver la deuda.
Yo animaría a hacer números y explorar esa utilidad inversa del dinero. Si ahorras un 20 % de tu salario, puedes tener un año de libertad financiera dentro de cuatro o cinco. Como estás cubierto durante un año, puedes aprovechar oportunidades distintas en el mercado que incluyan, por ejemplo, un sueldo más alto.
En definitiva, ¿esta sociedad necesita el crédito para sobrevivir?
Claramente. Esta sociedad halla la felicidad en el consumo por una razón muy sencilla: supone un chute de dopamina a corto plazo. Sin embargo, no hay una satisfacción duradera en el consumismo porque siempre necesita añadir más y más.
Resolver cualquier problema u obstáculo es un reto diario. Pero una sociedad que solo piensa en consumir no se plantea desafío alguno. ¿Para qué buscar un trabajo interesante si he perdido la esperanza de dar con él?
Por su parte, los políticos están muy asustados, temen que suban los tipos de interés y encarezcan las hipotecas y las deudas contraídas. También hay mucho miedo a que suban los tipos de interés de los bonos soberanos a 10, 20 o 30 años de los países endeudados. Y es que, si suben los tipos, los costes financieros se van a “comer” la mayor parte de los presupuestos públicos a finales de año.
En definitiva, veo una sociedad adicta a la deuda por parte de gobiernos, empresas y familias. Sinceramente, esto no puede acabar bien. En algún momento estallará y esperemos que la crisis de deuda no sea demasiado dolorosa.
Desde hace unos años, el movimiento FIRE (Financial Independence, Retire Early) ha generado gran expectación, sobre todo en Estados Unidos. ¿Qué opinión te merece? ¿Es aplicable a nuestro país?
El modelo americano es igual que el nuestro, pero con una diferencia, y es que ellos son más ricos. La idea del FIRE es trabajar muchísimo hasta los 40 años para invertir después lo acumulado en el mercado y vivir de las rentas. Esto tiene sentido cuando puedes ganar un salario de 200.000 o 300.000 euros en Estados Unidos. Pero es mucho más complejo con los salarios que se están pagando de media en España. El FIRE aquí tendrá sentido para unos cuantos, pero no para la mayoría.
Vivimos en una sociedad adicta a la deuda y, sinceramente, esto no puede acabar bien. En algún momento estallará y esperemos que la crisis de deuda no sea demasiado dolorosa.
Al mismo tiempo, yo sospecho mucho del FIRE. No sé hasta qué punto me quiero retirar a los 40 años. Me encanta mi trabajo. El punto de partida del FIRE es que el trabajo aburre, quita tiempo e impide hacer lo que queremos en la vida. Yo no tengo esa sensación.
Me gustaría cuestionar la idea del propio FIRE: desarrollar un trabajo que no te gusta durante 20 años y retirarte después. En su lugar, podemos apostar por tareas que sean fuente de satisfacción una vez el dinero deja de ser un recurso escaso. Quizás te animan a dejar lo que no te llena por algo más gratificante.
Supongamos que hemos conseguido ahorrar. ¿En qué invertimos dinero? ¿Algún consejo para inversores principiantes?
Recomendaría aprovechar los mecanismos de los fondos indexados y los ETFs. A partir de aquí, deberían entender que la cartera a corto plazo será volátil. Esto es lo que decían antes de la bolsa, aunque, en mi opinión, no es peligrosa. Simplemente es volátil. La gente tiene baja tolerancia a la volatilidad y nula a las pérdidas. Un depósito a plazo fijo a 12 meses aportará un 1 o 2 % que no cubre la inflación después de impuestos. Es un depósito en el que no ahorras, más bien pierdes poder adquisitivo.
Como he comentado, invitaría a conocer mejor los productos de fondos indexados, creados por John Bogle. A partir de aquí, investigaría acerca de cómo funciona un fondo indexado (de renta variable o fija) y un ETC de oro, con el mismo valor que otros activos como el bitcoin o el inmobiliario. Asimismo, aconsejaría diseñar una cartera diversificada al gusto de cada uno, hacer los deberes y entender la volatilidad de cada uno de estos activos. ¿Lo más simple si no quieres complicarte la vida? Optar por una cartera diversificada a nivel global y variable al 100 %. Eso quiere decir que no lo apuestas todo a un sector o país. Por ejemplo, mi cartera es muy volátil, pero a largo plazo. La verdad es que duermo muy tranquilo por las noches.
En breve inicias una nueva temporada de tu pódcast Kapital. ¿Nos puedes avanzar algunas novedades? ¿Otros proyectos que tienes en mente?
La verdad es que tengo ganas de retomar el pódcast este otoño o quizás el año que viene. Tengo ganas de probarlo en formato vídeo, con entrevistas grabadas en estudio. Después, quiero seguir escribiendo en el blog sobre finanzas, economía o sobrecargas profesionales, un tema que me llama mucho la atención en estos momentos.
Mi intención sigue siendo ayudar a comprender mejor cómo funcionan las finanzas personales, a partir de dos premisas: no gastar más dinero del que entra acostúmbrándose a generar ahorro, y saber cómo invertir ese ahorro.
Las personas sufren en ambas dimensiones, en mantener una contabilidad personal e invertir sus ahorros, normalmente de la peor manera posible. Quiero que la gente tome las riendas de sus finanzas, sin tener que consultar a intermediarios con conflictos de intereses. Para ello, primero deben leer un poco y saber a qué se exponen.