

Empresas de la automoción, tecnológicas y del espacio adaptan sus capacidades a un mercado militar en expansión, aunque no todas podrán entrar
Ochocientas doce empresas catalanas tienen potencial para la industria militar. La cifra es de un estudio de la Cambra de Comerç de Barcelona y ACCIÓ, y apunta a algo que ya está ocurriendo: más de un tercio de las compañías del clúster de la automoción catalana mantiene hoy alguna relación con el sector de la defensa.
Catalunya no tiene grandes fabricantes de armamento, pero sí tecnología y capacidad productiva aplicables a uso militar. El Govern quiere ahora escalar. Su meta es que de aquí a 2030 la defensa aporte unos 1.000 millones de euros más a la economía catalana y genere 10.000 puestos de trabajo cualificado. Diversificar para sumar en una industria –la de la automoción, entre otras– que busca nuevos mercados.
Hubo un tiempo en que el gasto militar no era una prioridad europea. El entorno geopolítico ha cambiado y está llevando a Europa a rearmarse y a marcar distancias con Estados Unidos. España alcanzó el 2 % del PIB en 2025 con el Plan Industrial y Tecnológico para la Seguridad y la Defensa, dotado con 10.471 millones de euros, muy por debajo del 5 % que los aliados se comprometieron a alcanzar en 2035 en la cumbre de La Haya.
Ese compromiso es de la OTAN y lo paga cada Estado de su presupuesto. El dinero de la Unión Europea es otra cosa, y llega por dos vías que conviene no confundir. Una es presupuestaria. La Comisión propone un marco plurianual para 2028-2034 con hasta 131.000 millones destinados a defensa, seguridad y espacio, cinco veces más que en el periodo actual. La otra es crédito. El plan ReArm Europe moviliza hasta 800.000 millones en cuatro años, pero 650.000 son margen para que los Estados se endeuden sin que compute como déficit, y los 150.000 restantes –el instrumento SAFE– son préstamos. Poca subvención, mucha capacidad de compra.
Un mercado así es una puerta abierta, y casi todos quieren cruzarla. Catalunya también. “Europa y Catalunya tienen la necesidad de reindustrializarse, y una manera de hacerlo es acogerse a este nuevo vector de inversiones en defensa”, señala Jaume Baró Torres, secretario de Empresa y Competitividad de la Generalitat y consejero delegado de ACCIÓ, que sitúa el horizonte en alcanzar un 20 % de peso industrial sobre el PIB.
Tecnología dual
Nada de esto exige fábricas de armas. Exige cosas que Catalunya ya fabrica y ya sabe hacer, solo que para otros clientes.
“El sector de la seguridad y la defensa necesita capacidades industriales y tecnológicas, y en Catalunya hemos tenido una buena base industrial en química, automoción, agroalimentario, manufacturera… que es donde tenemos la concentración; y en la parte tecnológica destacamos en inteligencia artificial, ciberseguridad, cuántica…”, describe Baró.
Su tesis es que hay que abrir mucho el abanico: biotecnología, forja, metalurgia, tecnológicas de seguridad. “Será un sector en el que entrarán muchos sectores”.
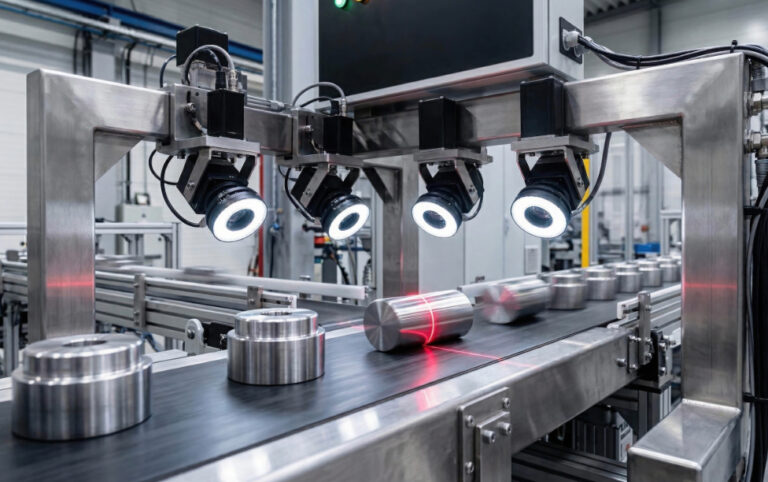
La visión artificial que hoy revisa piezas en una fábrica puede mañana reconocer terrenos o daños en una infraestructura atacada.
No se trata de migrar la producción actual hacia la defensa, sino de mantener su finalidad y diversificarla. Y aquí entra en juego el concepto de tecnología dual, la que se aplica tanto en el ámbito civil como en el militar. Lo explica David Viñas, CEO de CYP Core, una ingeniería que ya trabaja en defensa y participa en el proyecto TechDual.
“Cuando pensamos en este ámbito, lo hacemos en armas o misiles, pero requiere también de muchas otras tecnologías, más mundanas, como temas de producción a gran escala, comida, equipamiento… tecnologías o capacidades que ya se están trabajando en el mundo civil y que son fácilmente trasladables al militar”, remarca.
La robótica y los vehículos autónomos que hoy operan en plantas industriales “mañana pueden ser utilizados para operaciones de reconocimiento, para evitar que los soldados tengan que estar en lugares conflictivos o peligrosos”, define Viñas. La inteligencia artificial y la visión artificial que en automoción identifican errores en piezas o puntos de soldadura incorrectos sirven igual para reconocer terrenos o detectar grietas en puentes atacados.
A eso se suman la analítica de datos, el mantenimiento preventivo y la ciberseguridad. Para Viñas, el sector militar es solo la punta de lanza; detrás tiene que funcionar toda una cadena logística de almacenes, centros de distribución y transporte, además de la alimentación, la ropa y el equipamiento.
ACCIÓ añade las soluciones espaciales. Empresas catalanas como Open Cosmos, Sateliot o Pangea Aerospace empiezan a ser actores en el nuevo sector de la defensa.
La automoción, clave
En febrero pasado, más de un centenar de empresas del automóvil se reunieron para hablar de su futuro. De ahí salió la Comisión de Tecnologías Duales y Defensa, impulsada por la Fundación Movem para conectar a los fabricantes catalanes con los proyectos y los contratos del sector.
No es casual. La automoción catalana atraviesa un momento de fuerte presión competitiva, golpeada por los aranceles y por la entrada de vehículos chinos en el mercado europeo. Es una industria que se mantiene, pero no crece, según Josep Maria Vall, presidente del CIAC, el clúster catalán de la automoción (entrevista en este número). Y que ve en la defensa una salida.
Un tercio del clúster de la automoción ya tiene relación con la defensa. Una industria que se mantiene pero no crece y busca ahí mercado.
Junto a Movem, KPMG y la Generalitat, el CIAC ha lanzado un estudio para medir hasta dónde puede la movilidad reorientar su capacidad hacia lo militar. Han participado más de 160 empresas y los primeros resultados son elocuentes. Además de ese tercio que ya trabaja con la industria de defensa, un 42 % desarrolla tecnologías de uso dual alineadas con necesidades bélicas, como fabricación avanzada, software y materiales. Solo una parte, eso sí, está lo bastante madura para entrar a corto plazo. Al resto le queda camino de validación y escalado.
El estudio sitúa la principal ventaja en el tamaño de los pedidos. Más de la mitad de las empresas del clúster trabajan en series cortas, un perfil que encaja mejor con los encargos de defensa que con los grandes volúmenes del automóvil. Dos tercios tienen además experiencia en proyectos complejos, y el grueso se concentra en la fabricación de componentes (37 %) y en la ingeniería, que es por donde se entra en este negocio, como proveedor de los grandes contratistas y no como contratista.
Proyectos en marcha
El giro a la defensa en automoción no nace hoy. Ya hay empresas trabajando en esa dualidad. Para Vall, “algunas lo harán más adelante, pero todas están interesadas”.
Baró apunta a lo que el automóvil ya domina y la defensa necesita, como la ciberseguridad, la comunicación y la geolocalización, “que podamos proveer y que ya se están utilizando en el automóvil”. Todas esas tecnologías, dice, acabarán yendo hacia la defensa “sobre todo pensando en la soberanía. Cada vez vemos que un radar o un sensor deben tener la mayor parte de su cadena de valor controlada en Europa”.
Para CYP Core, la ventaja de la automoción está en el oficio acumulado. La electrónica avanzada, la automatización, la gestión de calidad y la optimización de procesos que exige fabricar coches encajan con las exigencias de la defensa, aunque sea en cantidades mucho menores.
La empresa participa en TechDual, un demostrador de vehículo terrestre no tripulado coordinado por el CIAC. Viñas lo describe como una plataforma capaz de desplazarse por terrenos difíciles y equipada con visión artificial para reconocer el entorno –animales, personas, infraestructuras– y, a partir de ahí, “tomar decisiones, evitar obstáculos o intentar buscar el mejor camino para dirigirse hacia el punto final de la misión”.
Trabajan también en una torre de control descentralizada. La idea es montar una red de comunicaciones propia, con varios nodos conectados entre sí en lugar de depender de uno solo, y poder desplegarla “en medio del desierto o donde sea sin necesidad de tener conexión satelital o terrestre”, explica Viñas. Todo lo relevante para la operación se vuelca en unos paneles de información.
Eurecat, el Centro Tecnológico de Catalunya, tiene dos proyectos duales en marcha. El primero, USIRP, es una plataforma de robótica avanzada que integra vehículos no tripulados aéreos, terrestres y marítimos; llevarla al terreno militar exigiría reforzarla en ciberseguridad, comunicaciones seguras y resistencia a interferencias, y prepararla para operar en entornos hostiles.
El segundo, FlexCrash, se concibió para el coche civil. El conocimiento acumulado en aleaciones ligeras de alta resistencia y en simulación de impactos podría transferirse al diseño de vehículos terrestres de defensa, aunque habría que validarlo frente a cargas y niveles de protección que un automóvil nunca encuentra.
El giro hacia la defensa no empieza en una fábrica de armas, sino en las forjas, metalurgias y talleres que ya fabrican para otros clientes.
Hay más. CIE Automotive explora nuevas líneas vinculadas a la seguridad y la defensa, y Bold, fabricante de baterías, vira hacia los vehículos de seguridad eléctricos.
Acoplarse a la defensa
Generalitat, patronales e industria empujan en la misma dirección, aunque el punto de partida es más modesto de lo que sugieren las cifras. “Estamos todavía en la fase de conocer qué quiere el sector de la defensa y viceversa”, apunta Vall.
El reto es adaptar los procesos de una industria a las exigencias de otra que funciona con reglas distintas. Vall explica que los fabricantes de automóviles y componentes tendrán que dedicar áreas de sus plantas en exclusiva a la defensa, por razones de seguridad, confidencialidad y regulación, y asumir que “se trata de fabricaciones totalmente diferentes a las que están acostumbrados”. En ACCIÓ insisten en que no tiene nada que ver una cadena de montaje de coches con una del sector defensa. “Las necesidades, los volúmenes, las certificaciones y los condicionantes son diferentes”.
Baró añade que lo primero es comprobar si una empresa aporta valor real a un sector que funciona bajo demanda. “No pones un producto en un mercado libre y este te lo compra, sino que hay alguien de la cadena de valor que te pide utilizar tu capacidad para hacer una parte de la cadena de valor del sector de la defensa”.
Al otro lado, Viñas se centra en cómo lograr que ese dinero llegue de verdad hasta abajo, hasta la empresa pequeña. “Tenemos Indra, Navantia…, empresas muy grandes que consiguen contratos de miles de millones de euros, pero todo debe articularse para que haya empresas que desarrollen los productos o servicios que requieren”.
Ahí es donde clústeres como el CIAC o AeroS –la asociación que agrupa al ecosistema aeronáutico, espacial y de defensa catalán– pueden canalizar esos fondos hacia proyectos y empresas concretas, “porque no hay muchas que puedan gestionar proyectos de gran magnitud”, incide Viñas. Para él, reindustrializar Catalunya exige empresas tractoras capaces de arrastrar a muchas otras, más pequeñas y especializadas. “Lo que se está haciendo en los últimos meses con la ayuda de la Generalitat beneficia a organizar este ecosistema, pero articularlo correctamente será un reto”.
En ACCIÓ responden que buena parte del nuevo dinero europeo se destina a ayudar a las pymes a adaptar sus capacidades, y que sus propias líneas de I+D e innovación siguen abiertas para quien quiera enfocarse hacia la defensa. La agencia ha formado ya a más de 500 empresas, junto al Ministerio de Industria y el de Defensa, para explicar cómo se juega en este sector.
Las certificaciones específicas de defensa cuestan dinero y tiempo, y son uno de los mayores obstáculos para las empresas pequeñas.
Viñas ve otro obstáculo, el de las certificaciones. “Para trabajar con industria tenemos un nivel de exigencia diferente al que se requiere para trabajar con defensa. Necesitamos certificados normalmente específicos de defensa, que comportan un coste, una inversión por parte de la empresa, así como un tiempo necesario para desarrollar y acreditar todos los procesos para que vayan alineados con las normativas”.
Como solución, en CYP Core proponen no trabajar directamente para un gran contratista –un Indra, muy exigente con los certificados– y bajar un peldaño en la cadena, hasta el proveedor del proveedor. “Para que la parte de certificación venga dada por los principales y nosotros, o las empresas más pequeñas que no tienen este nivel de certificación hoy, puedan desarrollar su actividad industrial”.
Parte de la respuesta ya está firmada. El convenio que el Govern y ACCIÓ suscribieron en mayo con AeroS, vigente hasta 2028, incluye programas de formación para que las empresas consigan esas certificaciones, además de misiones comerciales y presencia en ferias del sector.
Cuidado con las expectativas
“Que haya esta voluntad no quiere decir que esto sea una lluvia de millones para las empresas. No todas acabarán siendo proveedoras ni todas están preparadas para ello”, apunta Baró.
En ACCIÓ recuerdan lo que ocurrió con los fondos Next Generation, cuando parecía que bastaba con poner la mano. “Las empresas no deben percibir que es un tren que pasará solo en 2026 y que pueden perder. Esto es a largo plazo, las inversiones se irán consolidando, hay tiempo”.
Interés hay, como dice Vall, en toda la automoción. Capacidad, no en todas. La defensa tampoco será la fuente principal de ingresos de la mayoría, y cada empresa tendrá que valorar si lo que sabe hacer encaja con lo que ese mercado pide. Porque no todas las empresas tecnológicas o manufactureras podrán entrar.